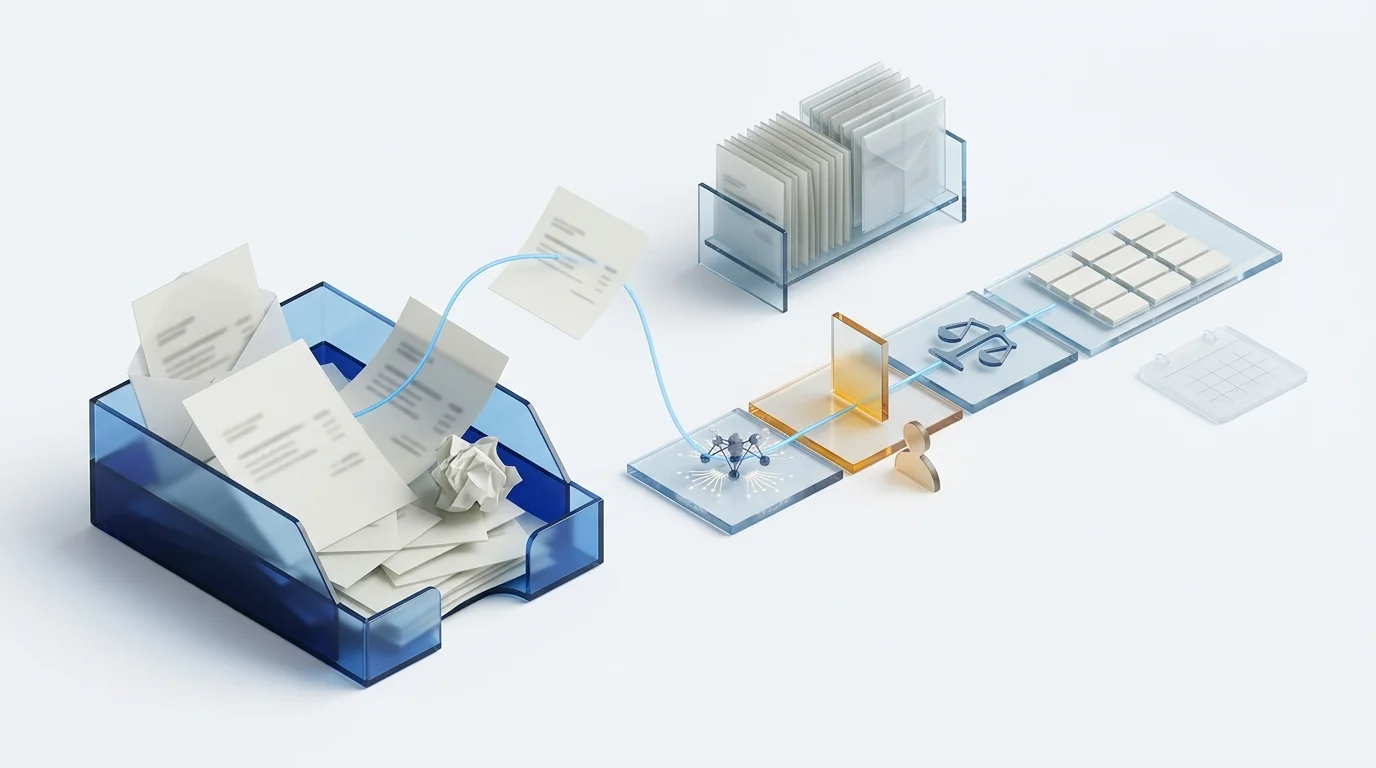
Die Freigabe von Eingangsrechnungen zu automatisieren bedeutet: Das System erfasst jede Rechnung, extrahiert die Daten mit KI, prüft USt-ID, Steuersätze und Dubletten, leitet sie nach Betrag und Kostenstelle an die richtige Person, gleicht sie mit der Bestellung ab und bucht sie im ERP. Seit dem 1. Januar 2025 müssen Unternehmen in Deutschland E-Rechnungen empfangen können, ab 2027 auch ausstellen. Ein Freigabe-Workflow, der in E-Mails lebt, kann eine XRechnung weder lesen noch fristgerecht bezahlen.
So sieht der Rechnungsworkflow heute aus, und wo die Zeit verloren geht
Der manuelle Workflow einer Eingangsrechnung hat sechs Schritte, und in jedem geht Zeit auf andere Weise verloren. Die Leute sind nicht langsam: Der Prozess lebt in der E-Mail, und die E-Mail kennt weder Status noch Verantwortliche noch Frist.
| Schritt | So läuft es von Hand | Wo es bricht |
|---|---|---|
| 1. Eingang | Landet in mehreren Postfächern: Buchhaltung, Vertrieb, die Person, die bestellt hat. | Rechnungen, die tagelang niemand sieht, und Dubletten, die zweimal bezahlt werden. |
| 2. Erfassung | Jemand tippt Lieferant, Netto, Steuersatz, Skonto und Fälligkeit ins ERP. | Tippfehler, die Monate später in der Umsatzsteuer-Voranmeldung auftauchen. |
| 3. Freigebende Person suchen | Per E-Mail oder auf dem Flur fragen, wer das bestellt hat. | Die Rechnung liegt im Postfach von jemandem im Urlaub. |
| 4. Freigabe | Ein «OK» per E-Mail, oft ohne Blick auf Bestellung oder Lieferschein. | Beträge werden freigegeben, die nicht dem Vereinbarten entsprechen. |
| 5. Buchen und zahlen | Die Buchhaltung sucht die OK-Mail und startet den Zahllauf. | Fälligkeiten und Skontofristen, die unbemerkt verstreichen. |
| 6. Ablage | Das PDF im Netzlaufwerk; das Papier im Ordner. | Eine Rechnung für die Betriebsprüfung zu finden dauert einen Nachmittag. |
Beachten Sie: Die Schritte 3 und 4 verbrauchen die meisten Tage und haben am wenigsten mit Erfassungstechnik zu tun. Deshalb verbessert ein Projekt, das nur ein OCR kauft, Schritt 2 und lässt das Problem unangetastet.
Was spätes Zahlen kostet: Fristen, Zinsen und verlorenes Skonto
Der rechtliche Rahmen ist eindeutig. § 271a BGB, der die Richtlinie 2011/7/EU umsetzt, lässt eine Zahlungsfrist von mehr als 60 Tagen nur zu, wenn sie ausdrücklich vereinbart und für den Gläubiger nicht grob nachteilig ist. Ohne Vereinbarung tritt Verzug spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung ein. Und nach § 288 BGB kostet Verzug im Geschäftsverkehr neun Prozentpunkte über dem Basiszinssatz plus eine Pauschale von 40 Euro, ohne dass der Gläubiger mahnen muss.
Für die Kreditorenbuchhaltung sind aber drei andere Kosten meist größer als der Verzugszins:
- Verlorenes Skonto. Zwei oder drei Prozent bei Zahlung innerhalb von zehn oder vierzehn Tagen sind unerreichbar, wenn die Freigabe allein drei Wochen dauert.
- Verlorene Priorität. Wer spät zahlt, wird bei knappem Material zuletzt beliefert.
- Verlorene Stunden. Die Zeit, die die Buchhaltung mit der Frage «Wann zahlen Sie?» verbringt, taucht in keiner Rechnung auf.
Wer eine Tochtergesellschaft in Spanien führt, sollte den Zahlungsverzugs-Bericht des Verbands CEPYME kennen: Die durchschnittliche Zahlungsdauer spanischer KMU lag 2025 bei 80,5 Tagen, bei einer gesetzlichen Obergrenze von 60 Tagen. Nur jede dritte Rechnung wird fristgerecht bezahlt. Ein großer Teil dieser Differenz entsteht nicht beim Zahlungswillen, sondern im internen Freigabe-Workflow, und das gilt in Spanien wie in Deutschland.
Was echte Automatisierung bedeutet (es ist nicht nur OCR)
Den Eingangsrechnungs-Workflow zu automatisieren heißt, fünf Schichten zu verketten, von denen jede eine bestimmte Fehlerart beseitigt. Nur die erste zu kaufen ist die häufigste Entscheidung und die mit dem geringsten Ertrag.
| Schicht | Was sie tut | Welchen Fehler sie beseitigt |
|---|---|---|
| Erfassung über alle Kanäle | Ein einziger Eingang: Postfach, Foto vom Smartphone, Scanner, Lieferantenportal und strukturiertes XML (XRechnung, ZUGFeRD). | Rechnungen in persönlichen Postfächern und Dubletten. |
| KI-Extraktion | Liest Lieferant, USt-ID, Nummer, Daten, Nettobeträge, Steuersätze, Skonto und Positionen, ohne je Lieferant eine Vorlage zu konfigurieren. | Manuelles Abtippen und seine Fehlerquote. |
| Prüfung | Prüft die USt-ID gegen den Lieferantenstamm, rechnet Netto plus Steuer gegen Brutto, erkennt Dubletten und gleicht mit Bestellung und Lieferschein ab. | Doppelzahlungen, nicht vereinbarte Beträge und Rechnungen nicht angelegter Lieferanten. |
| Regelbasierte Weiterleitung | Weist die Rechnung nach Betrag, Kostenstelle, Lieferant oder Projekt der freigebenden Person zu, mit Frist, Erinnerung und Vertretung. | Rechnungen im Postfach einer abwesenden Person. |
| Buchung und Status | Erzeugt den Buchungssatz im ERP mit vorgeschlagenem Konto, terminiert die Fälligkeit und zeigt den Status jeder Rechnung. | Vergessene Fälligkeiten und die unbeantwortete Frage, wie viel heute offen ist. |
Der Unterschied zwischen einem OCR und einem automatisierten Workflow liegt in der dritten und vierten Schicht. Die Leseseite behandeln wir ausführlicher in Intelligente Dokumentenverarbeitung: vom OCR, das liest, zur KI, die versteht; hier geht es um das, was nach dem Lesen passiert.
Freigaberegeln, die funktionieren (und solche, die blockieren)
Die Freigabematrix ist der Teil des Projekts, der die meiste Diskussion auslöst und sich nach der Klärung am meisten auszahlt. Eine vernünftige Matrix für ein mittelständisches Unternehmen hat vier Stufen und eine Ausnahmeregel. Die Beträge sind ein Beispiel; entscheidend ist die Struktur.
| Situation | Wer gibt frei | Frist |
|---|---|---|
| Stimmt innerhalb der Toleranz mit Bestellung und Lieferschein überein | Niemand: automatische Freigabe mit Protokolleintrag | Sofort |
| Ohne Bestellung, Betrag bis zur Abteilungsgrenze | Kostenstellenverantwortliche Person | 2 Werktage, mit Erinnerung und automatischer Vertretung |
| Betrag über der Abteilungsgrenze | Abteilungsleitung und Finanzleitung, parallel | 3 Werktage |
| Abweichung von der Bestellung außerhalb der Toleranz | Die Person, die bestellt hat, mit markierter Abweichung | 2 Werktage; ohne Antwort Eskalation |
| Neuer Lieferant oder geänderte Bankverbindung | Buchhaltung prüft, bevor die Rechnung in den Workflow gelangt | Blockierend |
Drei Regeln, die mehr blockieren als schützen:
- Die Geschäftsführung gibt alles frei. Das macht eine Person zum Engpass und sorgt dafür, dass sie ohne Blick freigibt. Eine Unterschrift ist mehr wert, wenn sie dem Wesentlichen vorbehalten bleibt.
- Vierstufige Freigabeketten. Jede Stufe kostet im Schnitt einen Tag, und ab der zweiten bringt keine echte Kontrolle mehr. Parallel statt in Reihe.
- Freigabe nur vom Bürorechner. Wenn Bauleitung oder Außendienst nicht vom Smartphone freigeben können, wartet die Rechnung, bis sie zurück sind.
Die letzte Tabellenzeile verdient einen Hinweis: Die geänderte Bankverbindung eines Lieferanten ist der häufigste Betrugsvektor in der Kreditorenbuchhaltung. Keine Betragsregel erkennt ihn; er braucht eine ausdrückliche Prüfung außerhalb des Rechnungsworkflows.
Was die E-Rechnungs-Pflicht 2025 bis 2028 verlangt
Die E-Rechnungs-Pflicht nach § 14 UStG betrifft den Eingangsrechnungs-Workflow in zwei Stufen, die das Bundesfinanzministerium in seinen FAQ und in den Schreiben vom 15. Oktober 2024 und 15. Oktober 2025 erläutert hat:
- Seit dem 1. Januar 2025: Empfangspflicht. Jedes inländische Unternehmen muss im B2B-Geschäft E-Rechnungen in einem strukturierten Format nach EN 16931 empfangen können, in der Praxis XRechnung oder ZUGFeRD. Ein E-Mail-Postfach reicht formal, aber ein Workflow, der das XML nicht liest, zahlt die Rechnung aus dem Sichtbeleg und verliert die Daten.
- Ab dem 1. Januar 2027: Ausstellungspflicht für Unternehmen mit einem Vorjahresumsatz über 800.000 Euro; ab dem 1. Januar 2028 für alle übrigen. Bis dahin sind Papier und einfaches PDF mit Zustimmung des Empfängers noch zulässig.
Für die Kreditorenbuchhaltung heißt das: Der Anteil strukturierter Eingangsrechnungen steigt jedes Jahr, und mit ihm der Ertrag eines Workflows, der das XML direkt verarbeitet, statt es zu drucken. Formate, Fristen und Ausnahmen haben wir in E-Rechnungspflicht 2025-2028: XRechnung und ZUGFeRD zusammengestellt.
Spanien folgt einem eigenen Kalender. VERI*FACTU regelt die Software zur Rechnungsausstellung (verpflichtend ab 1. Januar 2027 für Kapitalgesellschaften, ab 1. Juli 2027 für alle übrigen), und das Real Decreto 238/2026 führt die B2B-E-Rechnung ein, bei der der Empfänger Annahme, Ablehnung und Zahlung jeder Rechnung an die Steuerbehörde meldet. Details in E-Rechnungspflicht in Spanien und VERI*FACTU oder nicht.
Werkzeugauswahl: zehn Fragen vor der Unterschrift
Diese zehn Fragen trennen ein OCR mit Eingangskorb von einem Workflow für die Kreditorenbuchhaltung. Stellen Sie sie schriftlich und lassen Sie sie besser mit Ihren eigenen Rechnungen beantworten.
- Braucht es eine Vorlage je Lieferant? Wenn ja, ist jeder neue Lieferant ein kleines Projekt.
- Liest es Rechnungen mit mehreren Steuersätzen, Skonto und durchlaufenden Posten? Das ist der Normalfall und die Stelle, an der viele Werkzeuge scheitern.
- Verarbeitet es XRechnung und ZUGFeRD direkt aus dem XML? Und nicht aus dem PDF-Sichtbeleg.
- Akzeptiert es gleichzeitig E-Mail, Smartphone, Scanner und strukturiertes XML? Ohne dass jemand Formate umwandelt.
- Erkennt es Dubletten und gleicht es mit Bestellung und Lieferschein ab? Mit je Einkaufsart konfigurierbaren Toleranzen.
- Kann die Buchhaltung die Freigabematrix ohne Entwickler ändern? Sie wird sich mit jedem Organigramm ändern.
- Kann man vom Smartphone freigeben, mit Vertretung und Erinnerung? Sonst wartet der Workflow, bis die Leute zurück im Büro sind.
- Schreibt es den Buchungssatz in Ihr ERP oder exportiert es nur eine CSV? Fragen Sie nach Ihrem ERP mit Namen.
- Zeigt es den Status jeder Rechnung und den offenen Gesamtbetrag in Echtzeit? Das beantwortet die Frage, wie viel heute offen ist.
- Erfüllt es GoBD-Anforderungen an Unveränderbarkeit und Nachvollziehbarkeit? Wenn der Anbieter dazu keine Antwort hat, wechseln Sie das Werkzeug bei der nächsten Betriebsprüfung.
Wie Dokuflex das löst: von der E-Mail bis zur Buchung ohne Abtippen
Dokuflex, eine Low-Code-BPM-Plattform mit KI, behandelt die Eingangsrechnung als das, was sie ist: ein Dokument, das einen Prozess auslöst. Die fünf Schichten dieses Artikels liegen im selben Werkzeug, und genau das erspart das Integrationsprojekt zwischen OCR, Freigabetool und ERP.
- Die KI liest die Rechnung ohne Vorlagen. Lieferant, USt-ID, Nettobeträge, mehrere Steuersätze, Skonto und Positionen, aus PDF, Foto oder XML. Es ist die Schicht, die die Seite Rechnungsmanagement mit OCR und KI beschreibt.
- Revisionssichere Archivierung inklusive. Das Bild wird signiert und mit Metadaten abgelegt, wie in zertifizierte Digitalisierung beschrieben.
- Der Freigabe-Workflow ist ein BPM-Prozess. Die Matrix aus Beträgen, Kostenstellen und Vertretungen wird im Designer von Dokuflex BPM Low-Code gezeichnet und von der Buchhaltung geändert, wenn sich das Organigramm ändert. Jede Freigabe wird mit Person, Datum und Dokumentversion protokolliert.
- Freigabe vom Smartphone. Bauleitung, Außendienst oder Geschäftsführung geben in der App frei oder lehnen ab, mit Bestellung und Lieferschein daneben.
- Buchung im ERP und Zahlungsstatus. Anbindung an SAP, Sage und weitere Systeme über die Integrationen von Dokuflex, und ein Dashboard der offenen Posten nach Fälligkeit.
Was Dokuflex nicht tut: Ihr Urteil darüber ersetzen, wer was freigibt. Das wird in einer einstündigen Besprechung mit Buchhaltung und Einkauf entschieden; der Rest ist Konfiguration.
Demo mit zehn Ihrer Rechnungen anfragen, und wir gehen den Workflow von Anfang bis Ende durch →
Häufige Fragen
Was ist die Automatisierung der Kreditorenbuchhaltung? +
Es ist die Kette von Schritten, die eine Lieferantenrechnung vom Eingang im Unternehmen bis zur Buchung und Zahlung führt, ohne dass jemand sie abtippt oder Freigaben hinterhertelefoniert: Erfassung über jeden Kanal, Datenextraktion mit KI, Prüfung auf Steuerdaten und Dubletten, regelbasierte Weiterleitung an die freigebende Person, Abgleich mit Bestellung und Lieferschein, Buchung im ERP und Verfolgung des Zahlungsstatus.
Welche E-Rechnungs-Pflichten gelten in Deutschland? +
Seit dem 1. Januar 2025 müssen alle inländischen Unternehmen im B2B-Geschäft E-Rechnungen in einem strukturierten Format wie XRechnung oder ZUGFeRD empfangen können. Die Pflicht zur Ausstellung gilt ab dem 1. Januar 2027 für Unternehmen mit einem Vorjahresumsatz über 800.000 Euro und ab dem 1. Januar 2028 für alle übrigen. Grundlage ist § 14 UStG in der Fassung des Wachstumschancengesetzes; das Bundesfinanzministerium hat die Anwendung in Schreiben vom 15. Oktober 2024 und 15. Oktober 2025 erläutert.
Welche Zahlungsfrist gilt gesetzlich zwischen Unternehmen? +
Nach § 271a BGB, der die EU-Richtlinie 2011/7/EU umsetzt, ist eine vereinbarte Zahlungsfrist von mehr als 60 Tagen nur wirksam, wenn sie ausdrücklich getroffen wurde und für den Gläubiger nicht grob nachteilig ist. Ohne Vereinbarung tritt Verzug spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung ein. Der Verzugszins im Geschäftsverkehr liegt nach § 288 BGB bei neun Prozentpunkten über dem Basiszinssatz, zuzüglich einer Pauschale von 40 Euro.
Was ist der Drei-Wege-Abgleich? +
Es ist die automatische Prüfung, ob die Rechnung mit der Bestellung und dem Lieferschein übereinstimmt: derselbe Lieferant, dieselben Positionen, dieselben Mengen und Preise innerhalb einer Toleranz. Stimmen alle drei überein, kann die Rechnung ohne menschliches Zutun freigegeben werden; wenn nicht, geht sie mit markierter Abweichung an die Person, die bestellt hat. Es ist der Schritt, der die meisten manuellen Freigaben beseitigt.
Wie lange dauert die Einführung eines automatisierten Freigabe-Workflows? +
Das hängt davon ab, was angebunden wird, nicht von der Erfassung. Ein Workflow aus Erfassung, Extraktion und Freigabekorb kann innerhalb von Wochen produktiv sein, wenn das Werkzeug keine Vorlagen je Lieferant braucht. Was das Projekt verlängert, sind die ERP-Anbindung und die Definition der Freigabematrix; beides sollte vor dem Start geklärt sein, nicht am Ende.
Was passiert mit Rechnungen, die gleichzeitig auf Papier, als PDF und als XML eintreffen? +
Ein gut gestalteter Workflow behandelt sie ab dem zweiten Schritt gleich. Papier wird gescannt oder mit dem Smartphone fotografiert, das PDF kommt über das Postfach herein, und strukturiertes XML wie XRechnung oder ZUGFeRD wird ohne OCR direkt gelesen. Ab dort sind Prüfung, Freigaberegeln, Abgleich und Buchung für alle drei identisch. Entscheidend ist, dass das Werkzeug alle drei Kanäle akzeptiert, ohne dass jemand Formate von Hand umwandeln muss.
Was ist bei einer Tochtergesellschaft in Spanien zu beachten? +
Drei Dinge. Die durchschnittliche Zahlungsdauer spanischer KMU lag laut CEPYME 2025 bei 80,5 Tagen bei einer gesetzlichen Obergrenze von 60 Tagen nach Ley 3/2004. VERI*FACTU regelt die Software zur Rechnungsausstellung, verpflichtend ab dem 1. Januar 2027 für Kapitalgesellschaften und ab dem 1. Juli 2027 für alle übrigen. Und das Real Decreto 238/2026 führt die B2B-E-Rechnung ein, bei der der Empfänger Annahme, Ablehnung und Zahlung jeder Rechnung melden muss.
Quellen
- Bundesfinanzministerium — Fragen und Antworten zur Einführung der obligatorischen E-Rechnung: Empfangspflicht seit 1. Januar 2025, Ausstellungspflicht ab 2027 und 2028, Formate.
- § 271a BGB: Vereinbarungen über Zahlungsfristen, 60-Tage-Grenze.
- § 288 BGB: Verzugszinsen im Geschäftsverkehr und Pauschale von 40 Euro.
- Richtlinie 2011/7/EU zur Bekämpfung von Zahlungsverzug im Geschäftsverkehr.
- CEPYME — Observatorio de la Morosidad, 2. Halbjahr 2025: Zahlungsdauer und fristgerecht bezahlte Rechnungen spanischer KMU.
- Real Decreto 238/2026: spanische B2B-E-Rechnungsverordnung und Meldung von Rechnungsstatus.
Die nächste Rechnung soll nicht von einer E-Mail abhängen
Buchen Sie 30 Minuten mit zehn echten Rechnungen: Wir lesen sie, leiten sie nach Ihrer Matrix weiter und sehen, wie sie in Ihrem ERP landen. Unverbindlich und ohne Standardpräsentation.