
VERI*FACTU obliga a mirar la facturació com un procés complet i no com una acció aïllada. Això implica revisar el programari, els registres, les integracions, l’arxiu, les evidències i els controls interns. Com més aviat s’ordeni aquest mapa, menys fricció tindrà la implantació.
Aquesta guia està organitzada perquè puguis identificar ràpidament l’impacte de VERI*FACTU en l’operativa, les decisions que has de prendre i la manera com una plataforma com Dokuflex et pot ajudar a passar de la teoria a l’execució.
VERI*FACTU (Verifactu o Veri Factu) és el sistema de l’Agència Tributària que obliga que el programari de facturació generi per a cada factura un registre inalterable, amb hash encadenat i codi QR, d’acord amb el Real Decreto 1007/2023 i l’Orden HAC/1177/2024. Les dates vigents són l’1 de gener de 2027 (Impost sobre Societats) i l’1 de juliol de 2027 (la resta).
Quan és obligatori VERI*FACTU? Dates del 2027 i ajornament al 2028
Les dates que obliguen avui són les del Real Decreto-ley 15/2025: l’1 de gener de 2027 per als contribuents de l’Impost sobre Societats i l’1 de juliol de 2027 per a la resta, autònoms inclosos. Els fabricants de programari ja estan obligats a comercialitzar només programes conformes des del 29 de juliol de 2025.
Avís d’ajornament (estat a 20 d’octubre de 2026). El 5 d’octubre de 2026 Hisenda va anunciar que preveu ajornar les obligacions pendents de VERI*FACTU fins a l’octubre de 2028, per fer-les coincidir amb la factura electrònica obligatòria. Encara no s’ha publicat al BOE, així que les dates del 2027 continuen vigents. T’ho expliquem a VERI*FACTU ajornat al 2028: què canvia.
- 1 de gener de 2027: empreses que tributen per l’Impost sobre Societats (data vigent, RDL 15/2025).
- 1 de juliol de 2027: resta d’obligats, autònoms i pimes que no tributen per Societats (data vigent).
- Octubre de 2028: nova data anunciada per Hisenda, pendent de publicar-se al BOE.
Quina data et toca a tu? Consulta el calendari amb cada supòsit i el que canvia si es publica l’ajornament.
Veure el calendari VERI*FACTUClaus que has de revisar des de l’inici
La guia ha de començar per una pregunta bàsica: quines parts del circuit de facturació toca realment la teva empresa i amb quines eines ho fa avui.
- Identifica programari, ERP, connectors, arxiu i punts d’intervenció manual.
- Classifica els processos d’emissió, validació, rectificació i seguiment.
- Alinea els responsables de negoci, finances, TI i compliment.
Com portar-ho a l’operativa sense fricció
El pas següent és definir una arquitectura de compliment sostenible i no un pedaç puntual.
- Decideix com mantenir la integritat i la traçabilitat en cada esdeveniment rellevant.
- Integra gestió documental, workflow i aprovacions on aportin més control.
- Prepara proves, seguiment i indicadors per al desplegament.
On encaixa Dokuflex
Dokuflex facilita aquest enfocament perquè combina procés, gestió documental, integracions i capacitat d’adaptació en una mateixa capa.
- Millor coordinació entre àrees amb menys punts cecs.
- Menys risc que cada sistema resolgui només una part del problema.
- Base més flexible per fer evolucionar l’operativa fiscal.
Converteix aquesta necessitat en un procés mesurable
Dokuflex combina BPM Low-Code, gestió documental, signatura digital, integracions i IA per ajudar-te a automatitzar processos amb control, traçabilitat i capacitat d’evolució.
Preguntes freqüents
Què és VERI*FACTU?
És el sistema de l’Agència Tributària, regulat pel Real Decreto 1007/2023 i l’Orden HAC/1177/2024, que obliga que el programari de facturació generi per a cada factura un registre inalterable amb hash encadenat i codi QR. En la modalitat VERI*FACTU aquests registres s’envien a l’AEAT.
Quan és obligatori VERI*FACTU?
Segons el Real Decreto-ley 15/2025, l’1 de gener de 2027 per als contribuents de l’Impost sobre Societats i l’1 de juliol de 2027 per a la resta. Els fabricants de programari hi estan obligats des del 29 de juliol de 2025.
S’ha ajornat VERI*FACTU al 2028?
El 5 d’octubre de 2026 Hisenda va anunciar que preveu ajornar-lo fins a l’octubre de 2028 per alinear-lo amb la factura electrònica obligatòria, però a 20 d’octubre de 2026 no s’ha publicat al BOE: les dates del 2027 continuen vigents fins que una norma les canviï.
Per què cal una guia i no només una actualització del programari?
Perquè VERI*FACTU afecta l’arquitectura, els processos i les responsabilitats. Sense un full de ruta, l’empresa corre el risc de resoldre només una part del compliment.
Quina àrea pateix més el canvi?
Administració i finances ho noten abans, però l’impacte s’estén a TI, operacions i qualsevol sistema connectat amb la facturació.
Articles relacionats
Veure’ls tots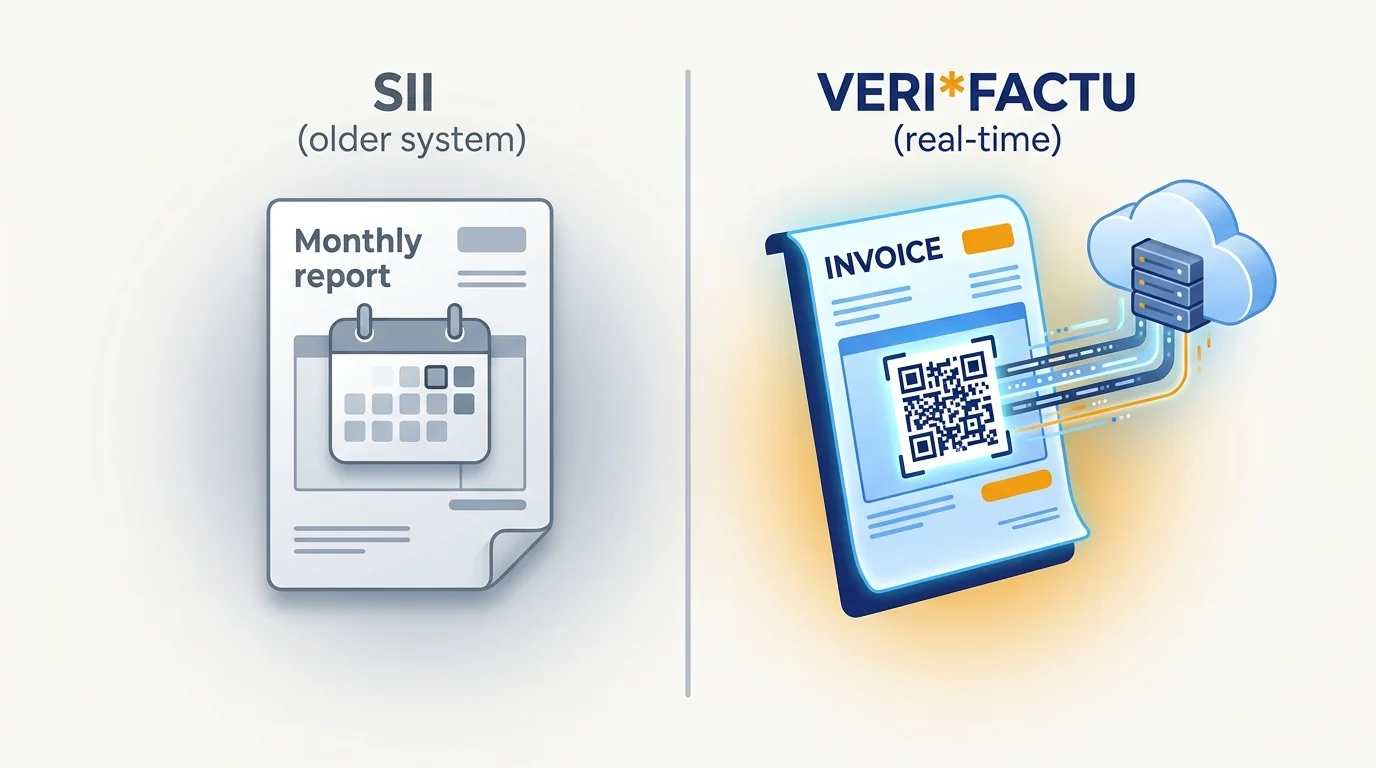
VERI*FACTU vs. SII: diferències clau
Comparativa clara entre VERI*FACTU i SII per entendre l’abast, les obligacions i què necessita cada empresa per complir sense duplicitats.
Requisits tècnics de VERI*FACTU
Resum dels requisits tècnics que ha de cobrir el programari de facturació per complir amb VERI*FACTU sense deixar buits d’integritat o d’auditoria.
Programari VERI*FACTU compatible amb l’AEAT
El que ha de tenir a la pràctica un programari compatible amb VERI*FACTU per respondre als requisits de registre, evidència i integració.
Fonts oficials
- Real Decreto 1007/2023 (Reglament VERI*FACTU) — BOE
- AEAT — Sistemes informàtics de facturació i VERI*FACTU
- Real Decreto-ley 15/2025, de 2 de diciembre — BOE
Contingut informatiu verificat el 2026; no constitueix assessorament legal ni fiscal. Consulta sempre la font oficial vigent.